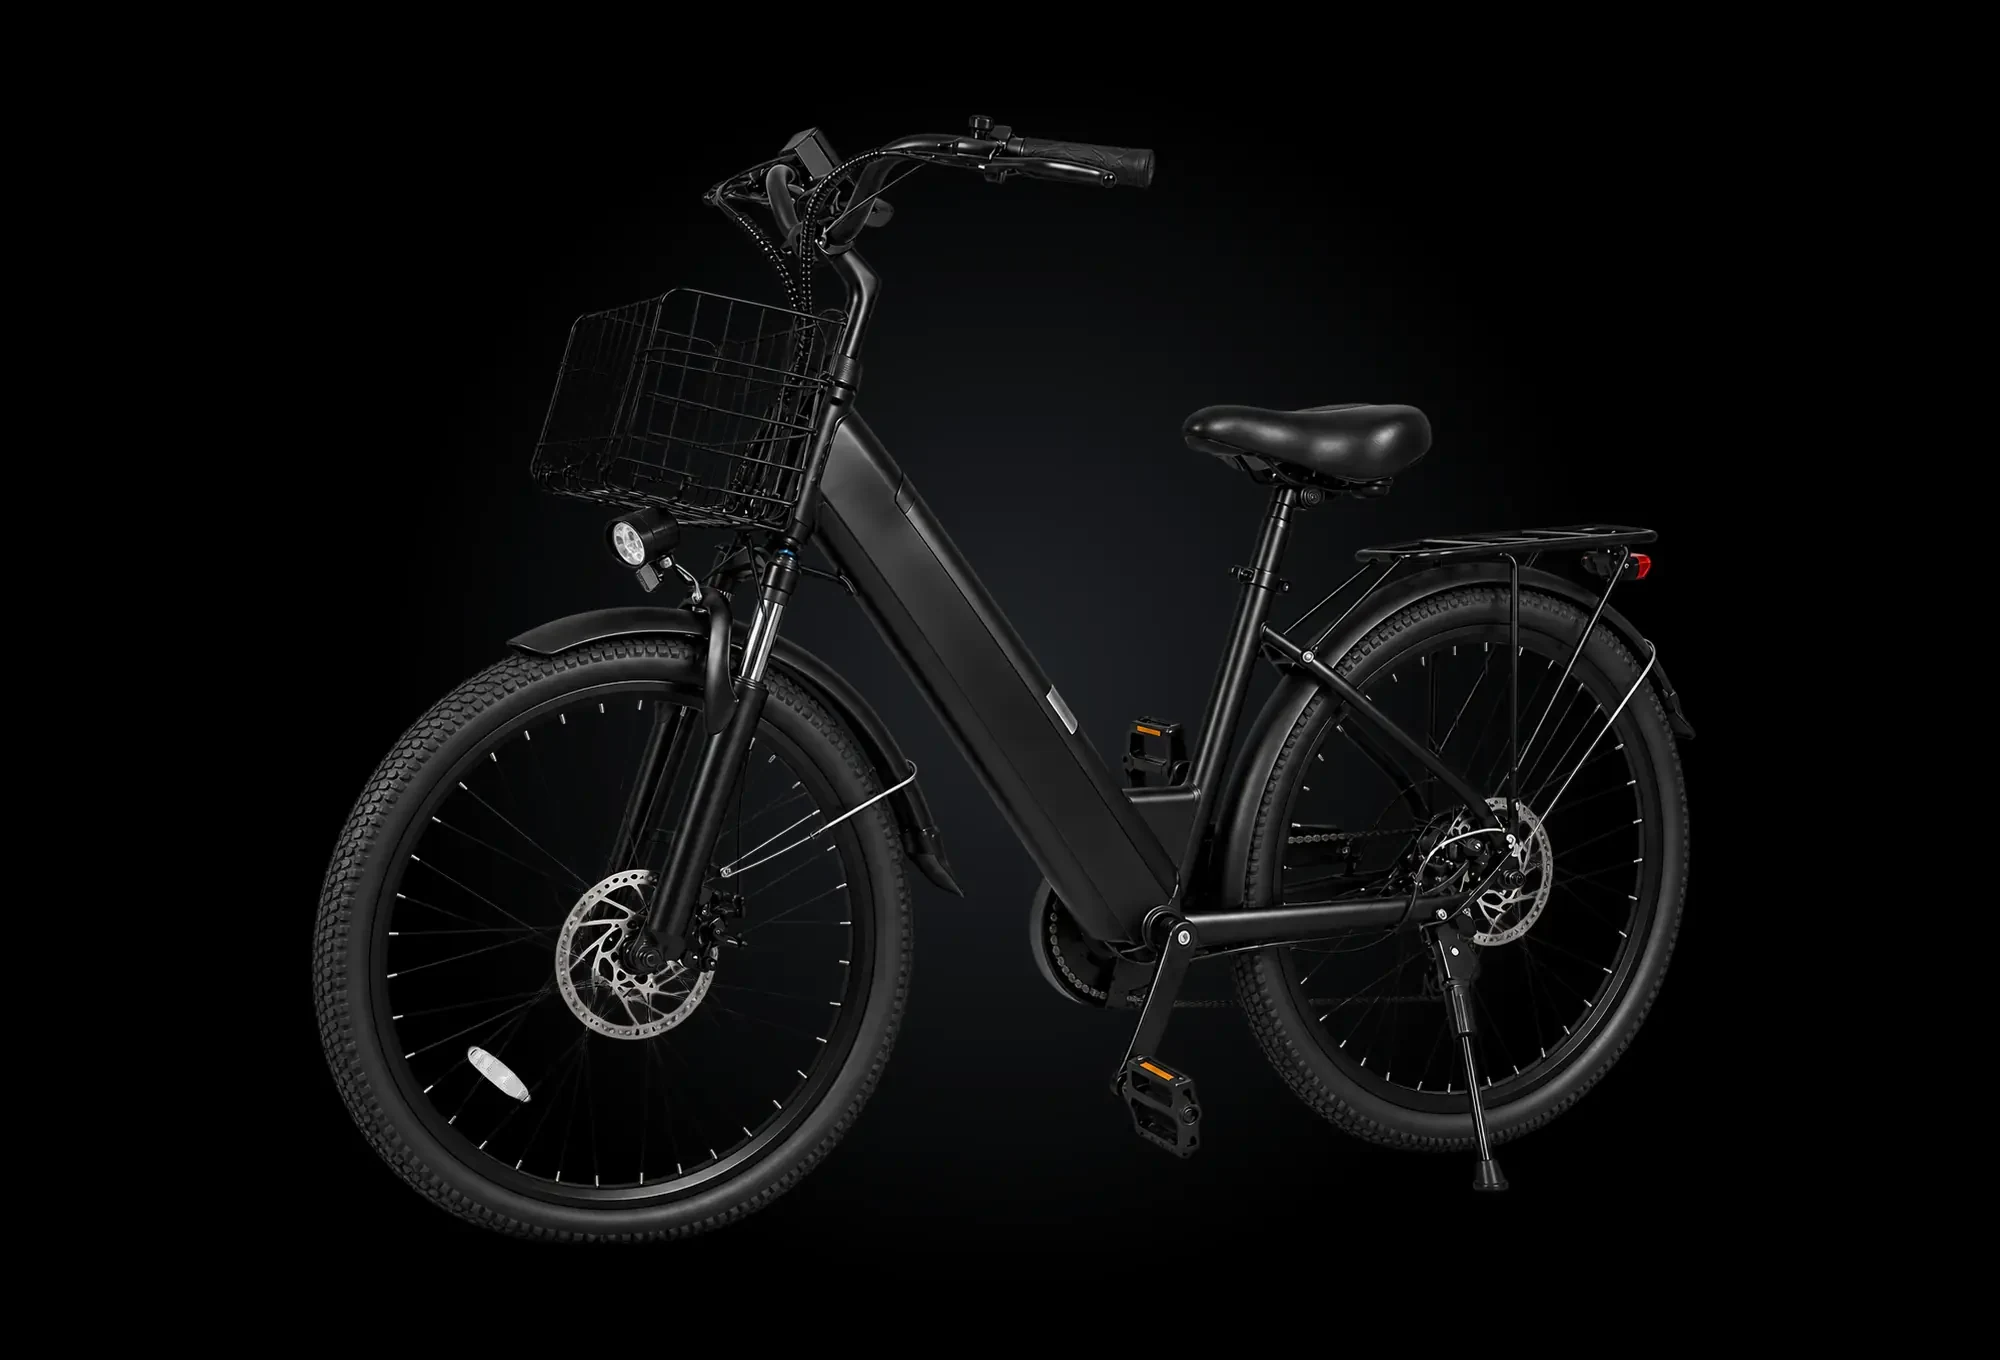
L'essentiel
Un vélo de fonction est un vélo que l'employeur met gratuitement et durablement à la disposition d'un salarié pour ses trajets entre domicile et travail. L'URSSAF indique que cette utilisation privée constitue en principe un avantage en nature, mais que, par mesure de tolérance, celui-ci est négligé. L'entreprise soumise à l'impôt sur les sociétés bénéficie en parallèle de la réduction d'impôt de l'article 220 undecies A du CGI, jusqu'au 31 décembre 2027.
Qu'est-ce qu'un vélo de fonction ?
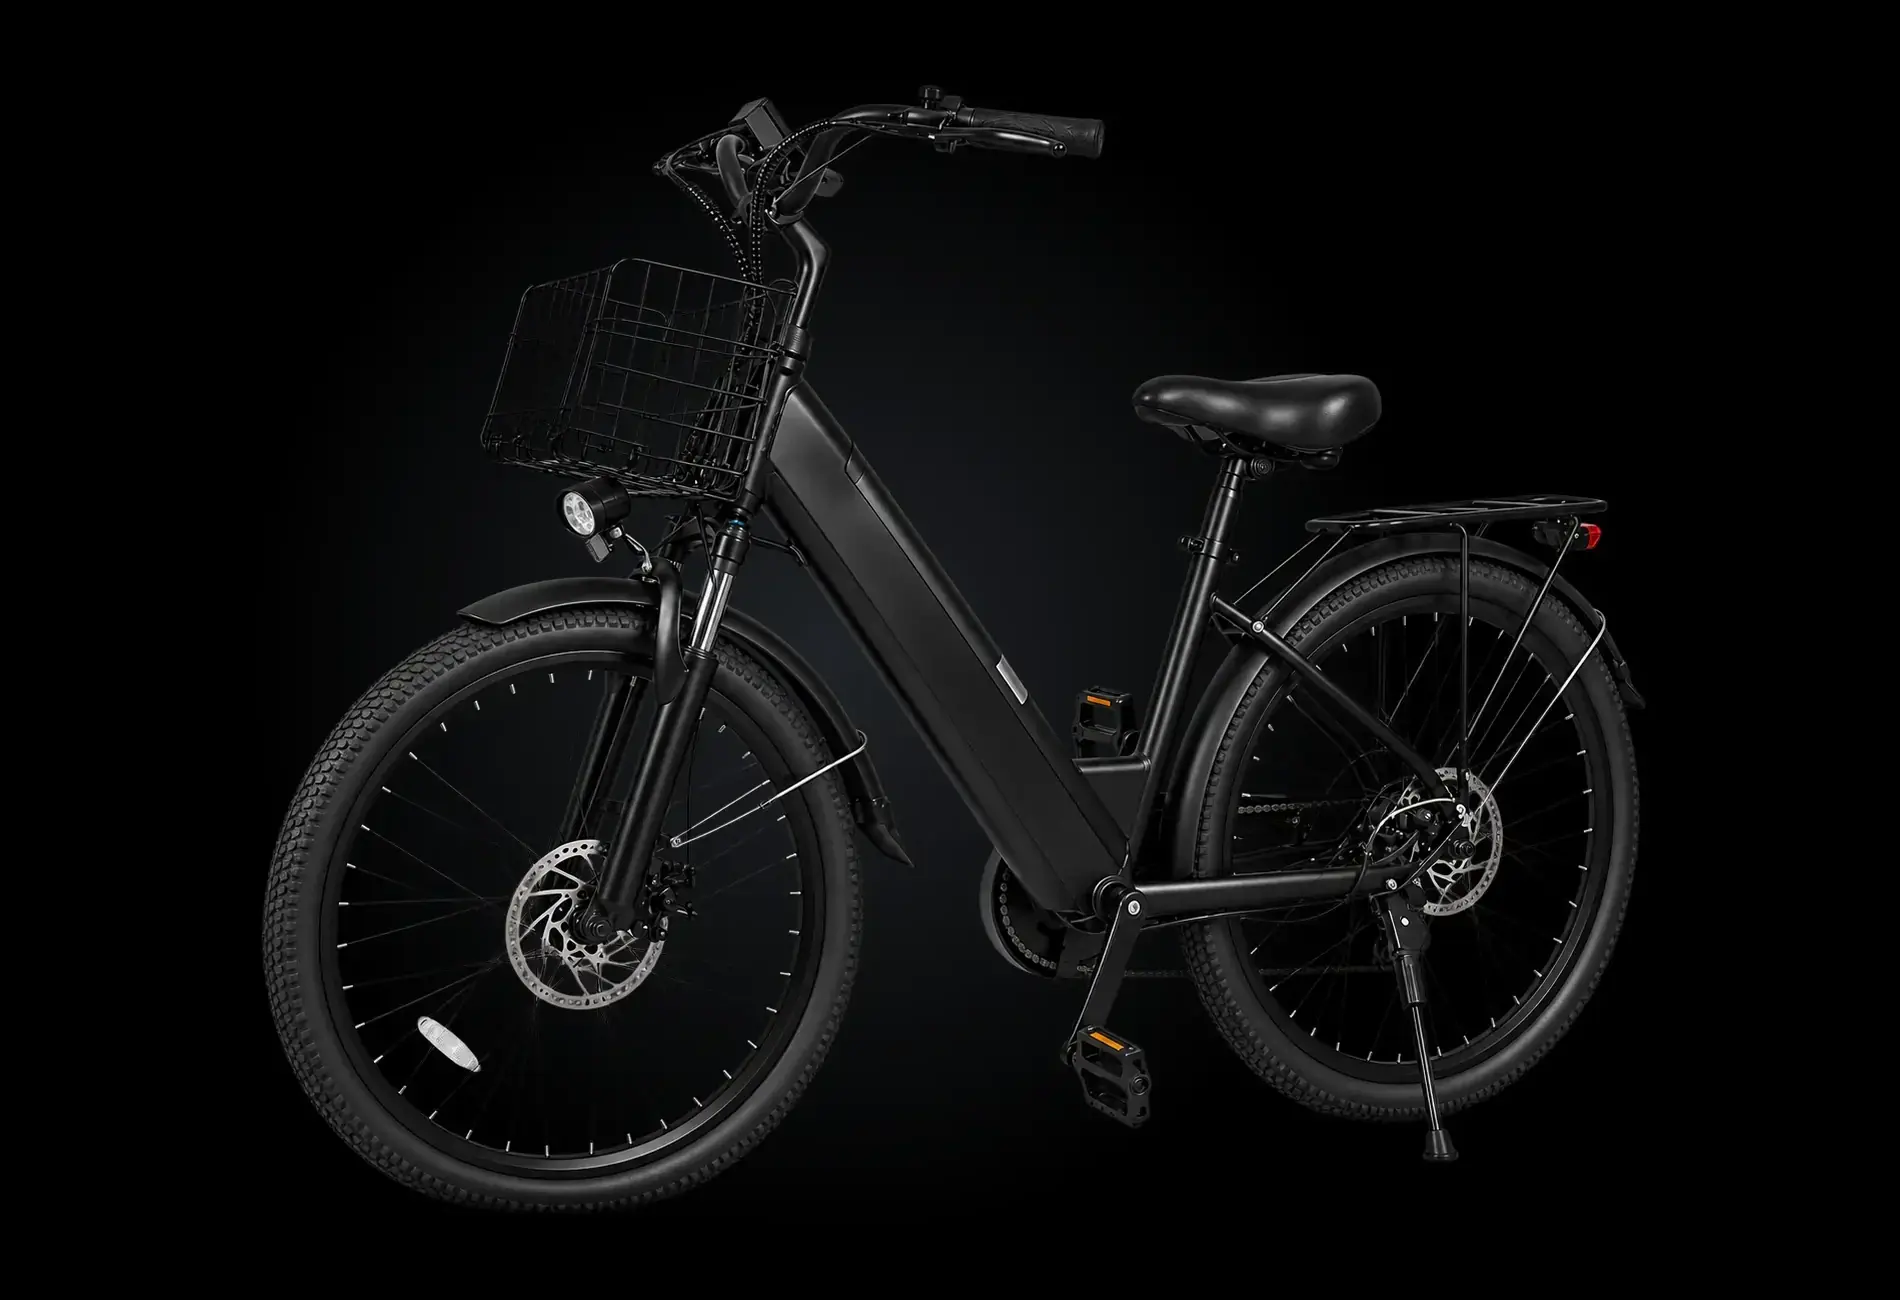
Un vélo de fonction est un vélo, souvent à assistance électrique, que l'entreprise achète ou loue et confie à un salarié pour ses trajets domicile-travail, avec le droit de le garder chez lui le soir et le week-end. Le vélo reste la propriété de l'entreprise, ou du loueur, et revient à l'entreprise au départ du salarié.
Il se distingue du vélo de service, qui reste au bureau pour les déplacements de la journée, et du vélo personnel du salarié, que l'employeur soutient par le forfait mobilités durables.
Le vélo de fonction est-il un avantage en nature ?
L'URSSAF répond directement : la mise à disposition permanente d'une flotte de vélos pour une utilisation privée dans le cadre des trajets domicile-lieu de travail constitue en principe un avantage en nature, mais par mesure de tolérance, celui-ci est négligé (urssaf.fr, avantages en nature). Le vélo de fonction utilisé pour venir travailler entre donc à 0€ dans l'assiette des cotisations.
Le détail des avantages en nature figure au Bulletin officiel de la sécurité sociale (BOSS). Pour l'impôt sur le revenu du salarié et pour un usage qui dépasse le trajet domicile-travail, faites valider le traitement par votre expert-comptable ou votre gestionnaire de paie.
Le vélo de fonction donne-t-il droit à une réduction d'impôt ?
Oui, pour l'entreprise soumise à l'impôt sur les sociétés : prêter gratuitement des vélos aux salariés pour le trajet domicile-travail ouvre droit à la réduction d'impôt de l'article 220 undecies A du CGI, égale aux frais de la flotte dans la limite de 25% du prix TTC des vélos achetés ou loués dans l'exercice, jusqu'au 31 décembre 2027.
L'entreprise justifie l'usage domicile-travail, par exemple par des attestations sur l'honneur des salariés (service-public, fiche F38051). Le calcul complet, avec un exemple chiffré, se trouve dans le guide vélo électrique en entreprise.
Vélo de fonction ou forfait mobilités durables : quelle différence ?
Le vélo de fonction appartient à l'entreprise et le salarié l'utilise ; le forfait mobilités durables est une somme versée au salarié qui vient travailler avec son propre vélo. Le ministère de la Transition écologique précise que les vélos de l'entreprise relèvent d'un autre cadre que le forfait (ecologie.gouv.fr).
| Vélo de fonction | Forfait mobilités durables | |
|---|---|---|
| Le vélo appartient à | L'entreprise, ou le loueur | Le salarié |
| Ce que verse l'employeur | Le vélo, son entretien, son assurance | Une somme annuelle |
| Côté salarié | Avantage en nature négligé par l'URSSAF pour le trajet domicile-travail | Exonéré jusqu'à 600€ par an, 900€ en cumul avec l'abonnement de transport |
| Côté entreprise | Réduction d'impôt flotte de vélos jusqu'au 31 décembre 2027 | Charge de personnel |
Les deux se combinent dans une même politique de mobilité : des vélos de fonction pour les salariés qui n'en ont pas, le forfait pour ceux qui roulent déjà avec le leur.
Comment mettre en place des vélos de fonction ?
La mise en place tient en six étapes : recenser les salariés intéressés, choisir les modèles, acheter ou louer, assurer, écrire une charte d'usage, puis recueillir les attestations d'usage domicile-travail.
- Recenser : un questionnaire court sur la distance domicile-travail et le relief suffit à dimensionner la flotte.
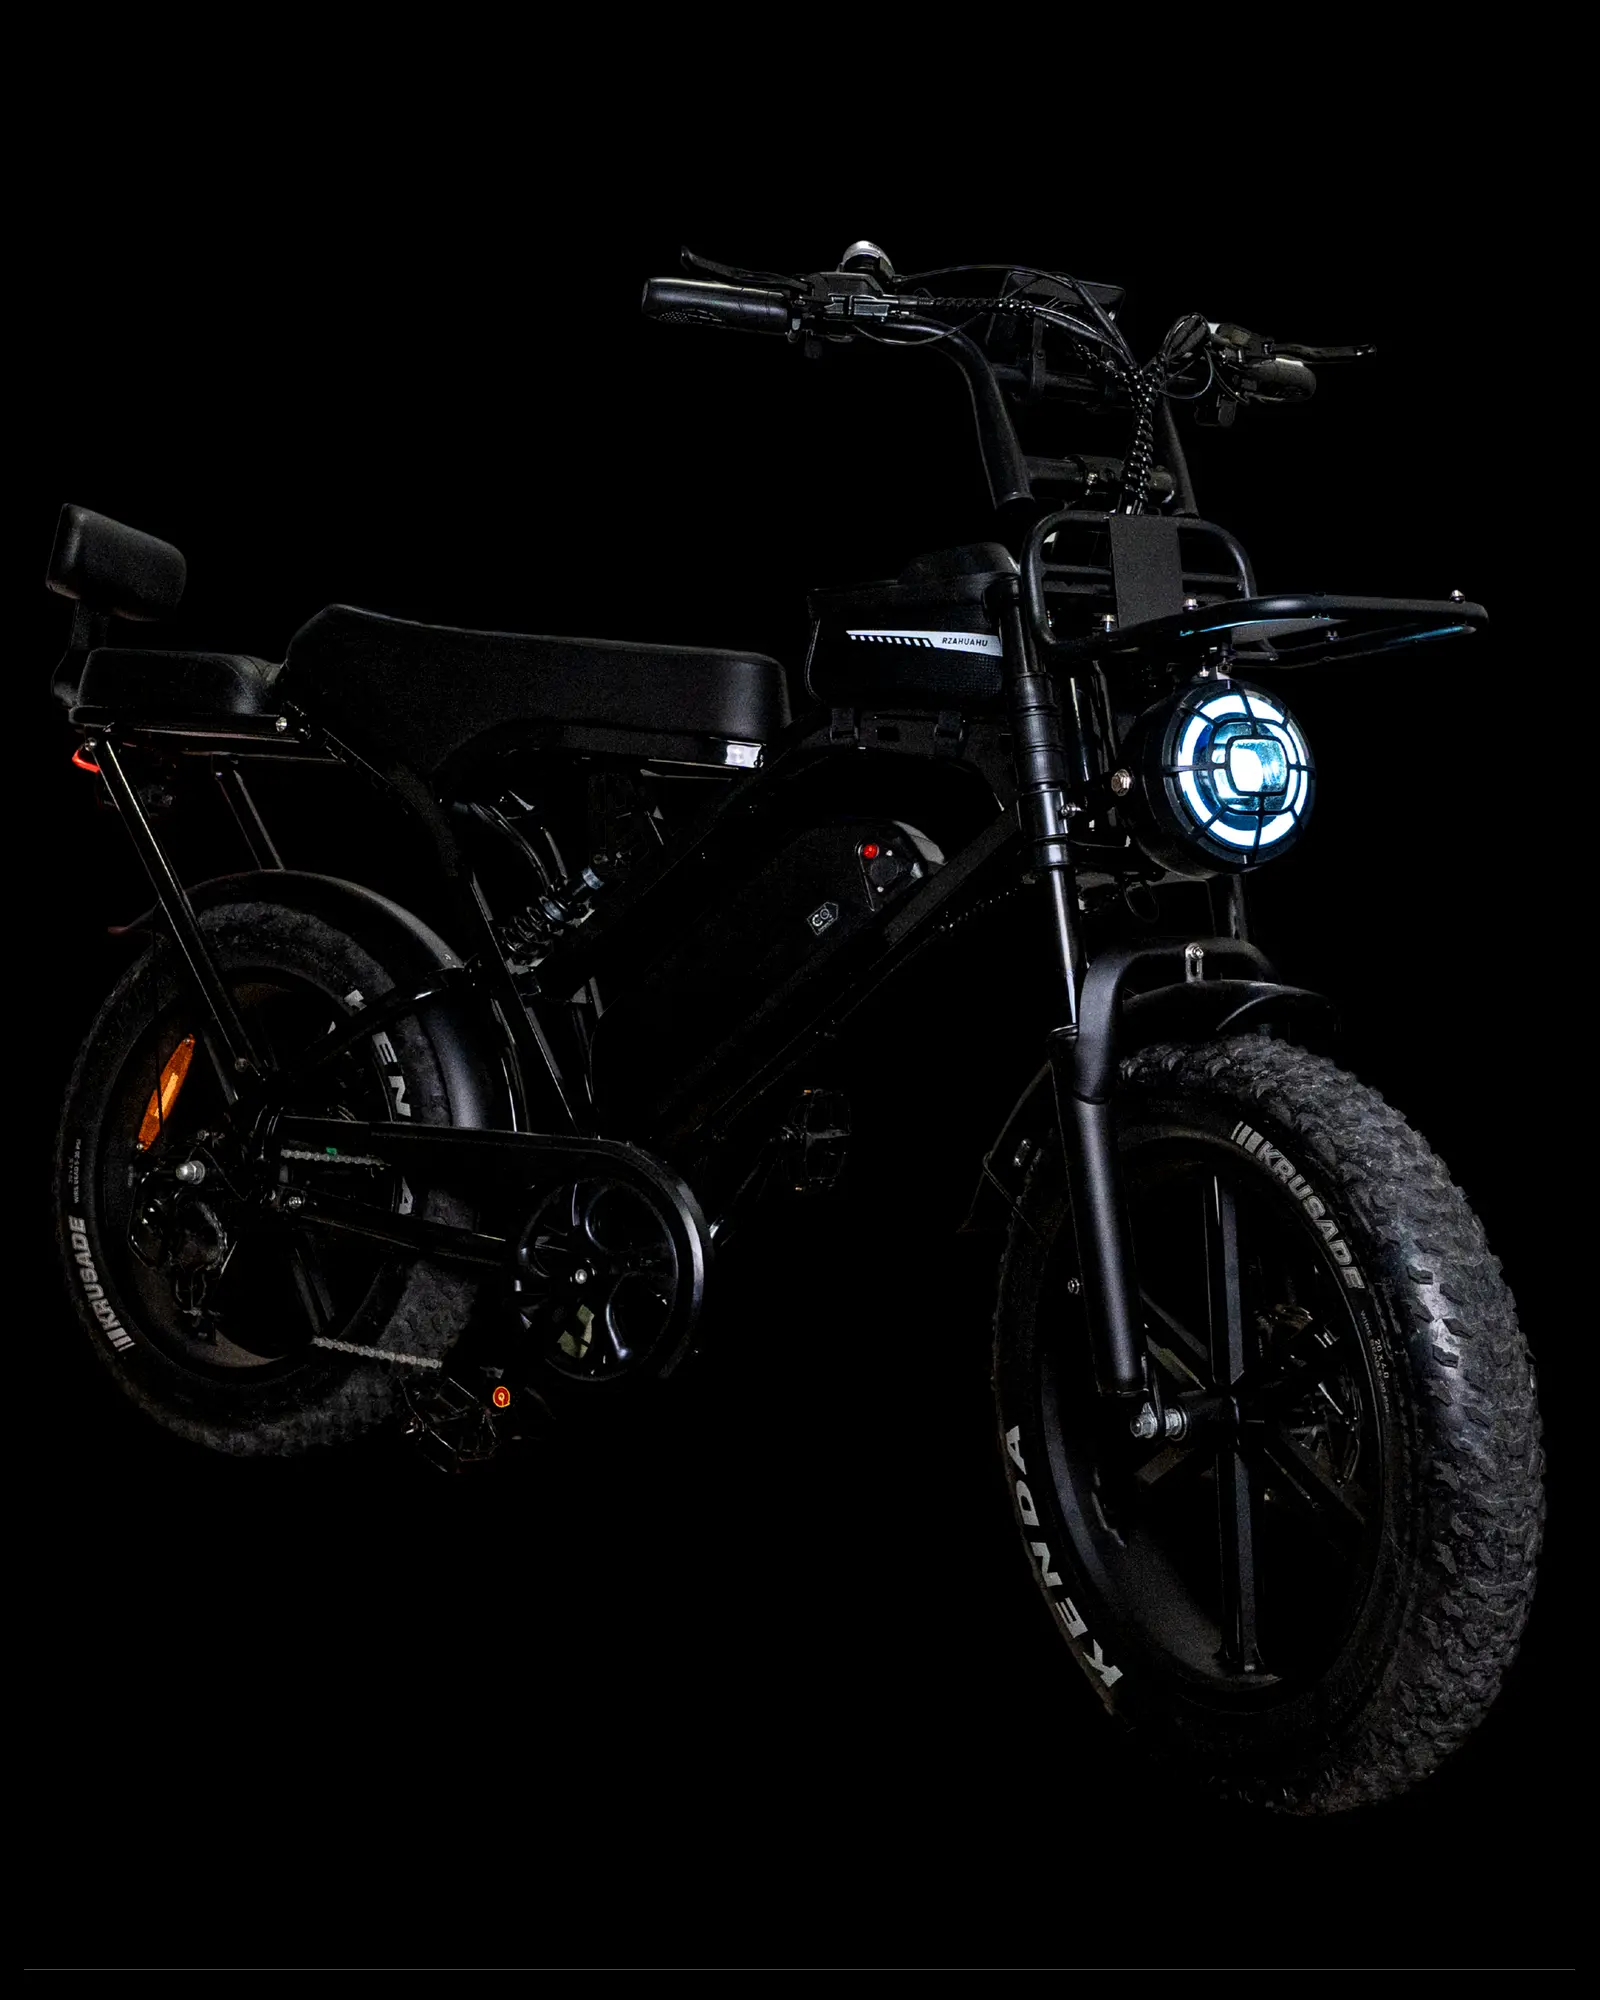
- Choisir : un vélo de ville pour les trajets urbains, un modèle plus robuste pour les routes de campagne et les chemins.
- Acheter ou louer : l'achat ouvre la réduction l'année de l'achat, la location de trois ans ou plus chaque année de loyer.
- Assurer : une assurance vol et déplacements domicile-travail, dont la prime entre dans les frais de la réduction d'impôt.
- Écrire la charte : remise et restitution du vélo, entretien, signalement d'un souci, antivol, et usage prévu.
- Attester : chaque salarié signe une attestation d'usage domicile-travail, que l'entreprise conserve.
Sources officielles
- Avantages en nature, section « Mise à disposition d'une flotte de vélos » (urssaf.fr)
- Article 220 undecies A du code général des impôts (Légifrance)
- Réduction d'impôt pour mise à disposition d'une flotte de vélos, fiche F38051 (service-public)
- Le soutien des employeurs aux mobilités durables (ministère de la Transition écologique, mis à jour le 27 mars 2026)