L'essentiel
Une entreprise soumise à l'impôt sur les sociétés qui met gratuitement des vélos à assistance électrique à la disposition de ses salariés pour le trajet domicile-travail déduit de son impôt les frais de cette flotte (amortissement, assurance, entretien, local), dans la limite de 25% du prix TTC des vélos achetés ou loués dans l'exercice. Le dispositif vaut pour les frais engagés jusqu'au 31 décembre 2027 (article 220 undecies A du CGI). La TVA sur un vélo électrique reste à la charge de l'entreprise, d'où un calcul en TTC.
Pourquoi équiper son entreprise en vélos électriques ?
Un vélo électrique couvre les trajets courts de la journée et le trajet domicile-travail avec un coût d'usage limité à la recharge et à l'entretien. Pour l'entreprise, il s'ajoute à la politique de mobilité, ouvre droit à une réduction d'impôt quand il est prêté aux salariés, et se gare sur quelques mètres carrés.
Tout part des trajets réels de vos équipes. Trois usages reviennent dans la plupart des entreprises, et chacun appelle un équipement différent.
- Le trajet domicile-travail : le salarié garde le vélo matin et soir. C'est l'usage qui ouvre droit à la réduction d'impôt, et celui que l'on appelle souvent vélo de fonction.
- Les déplacements de la journée : un rendez-vous client, une visite de chantier, un passage d'un site à l'autre. Les vélos restent au bureau, en libre-service pour l'équipe.
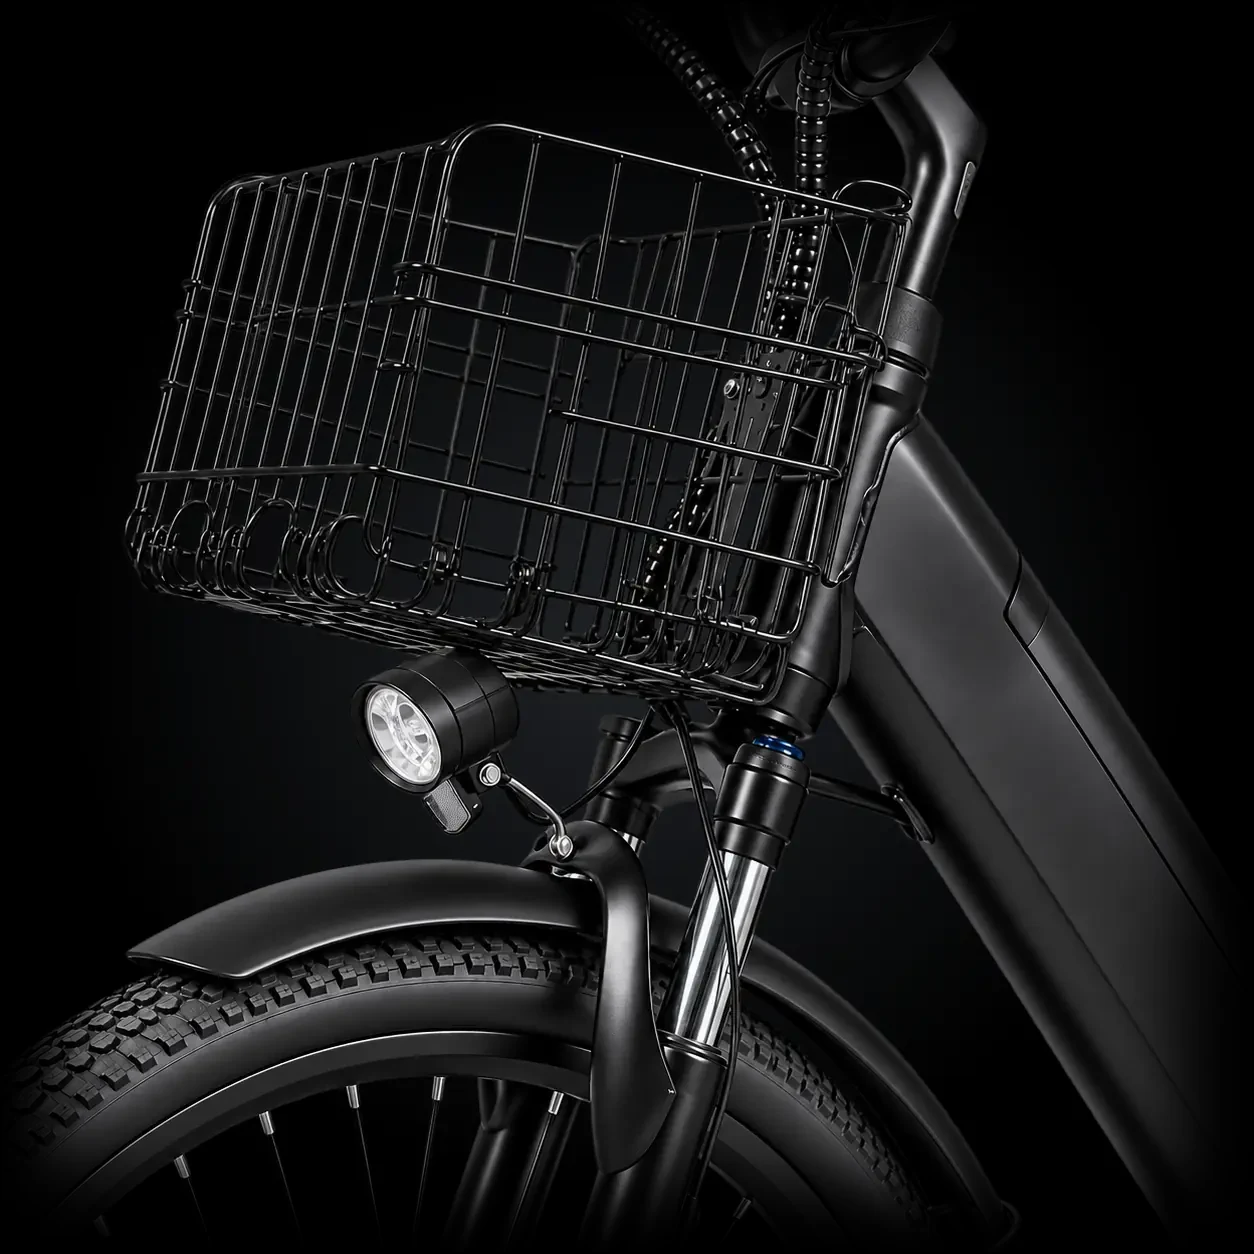
- Les petites livraisons et le matériel : un panier et un porte-bagages transforment le vélo en outil de travail.
Quel vélo électrique choisir pour une entreprise ?
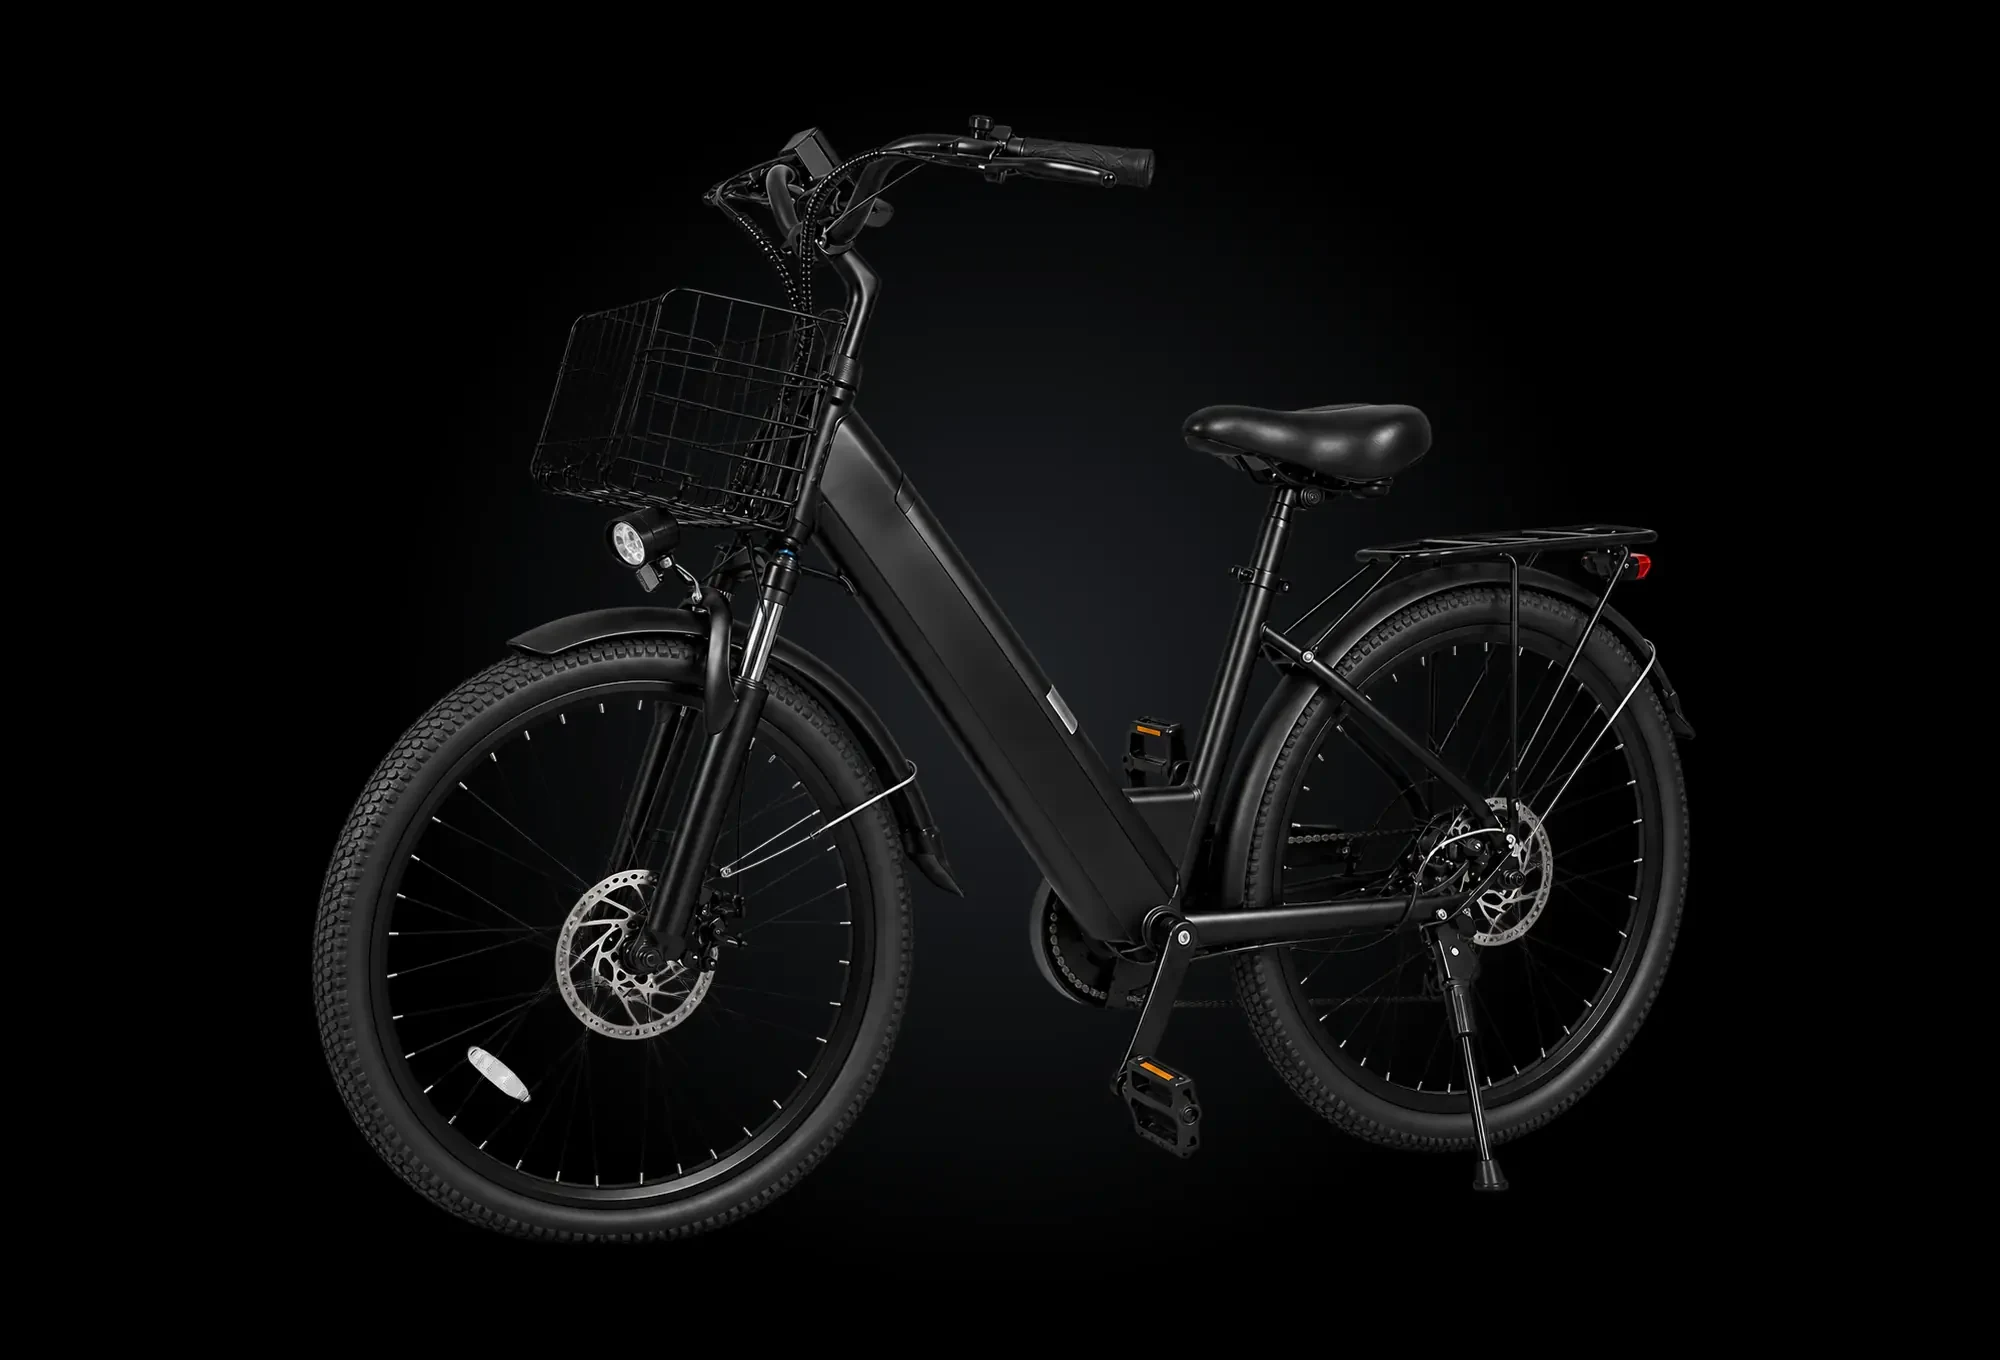
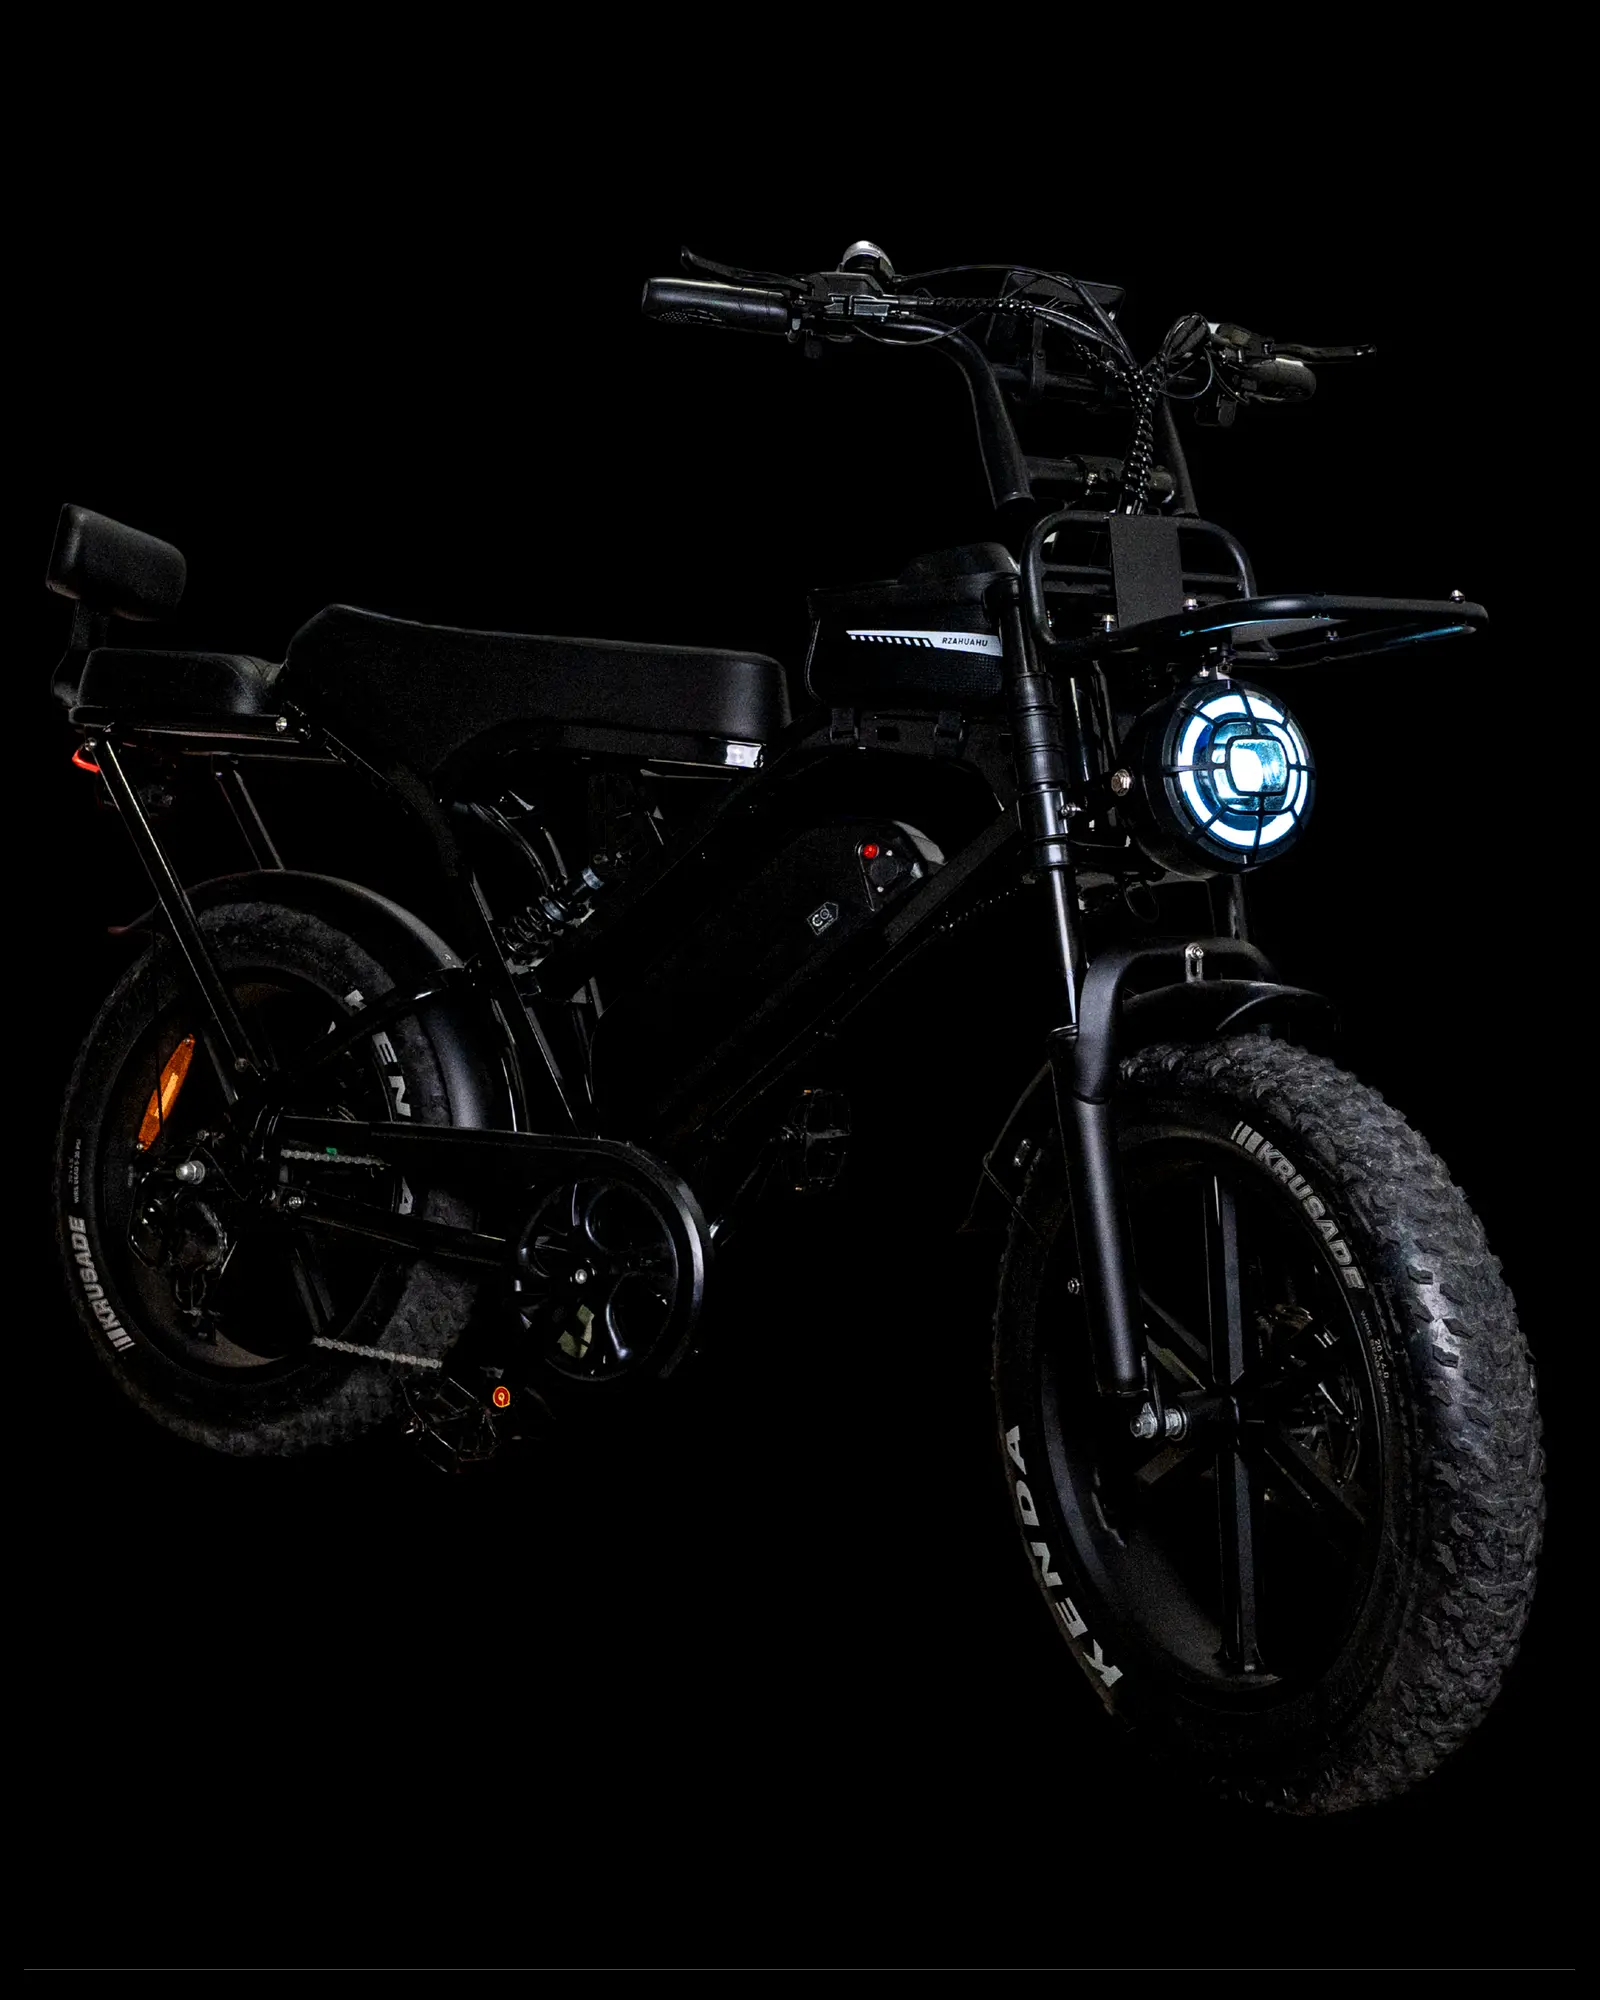
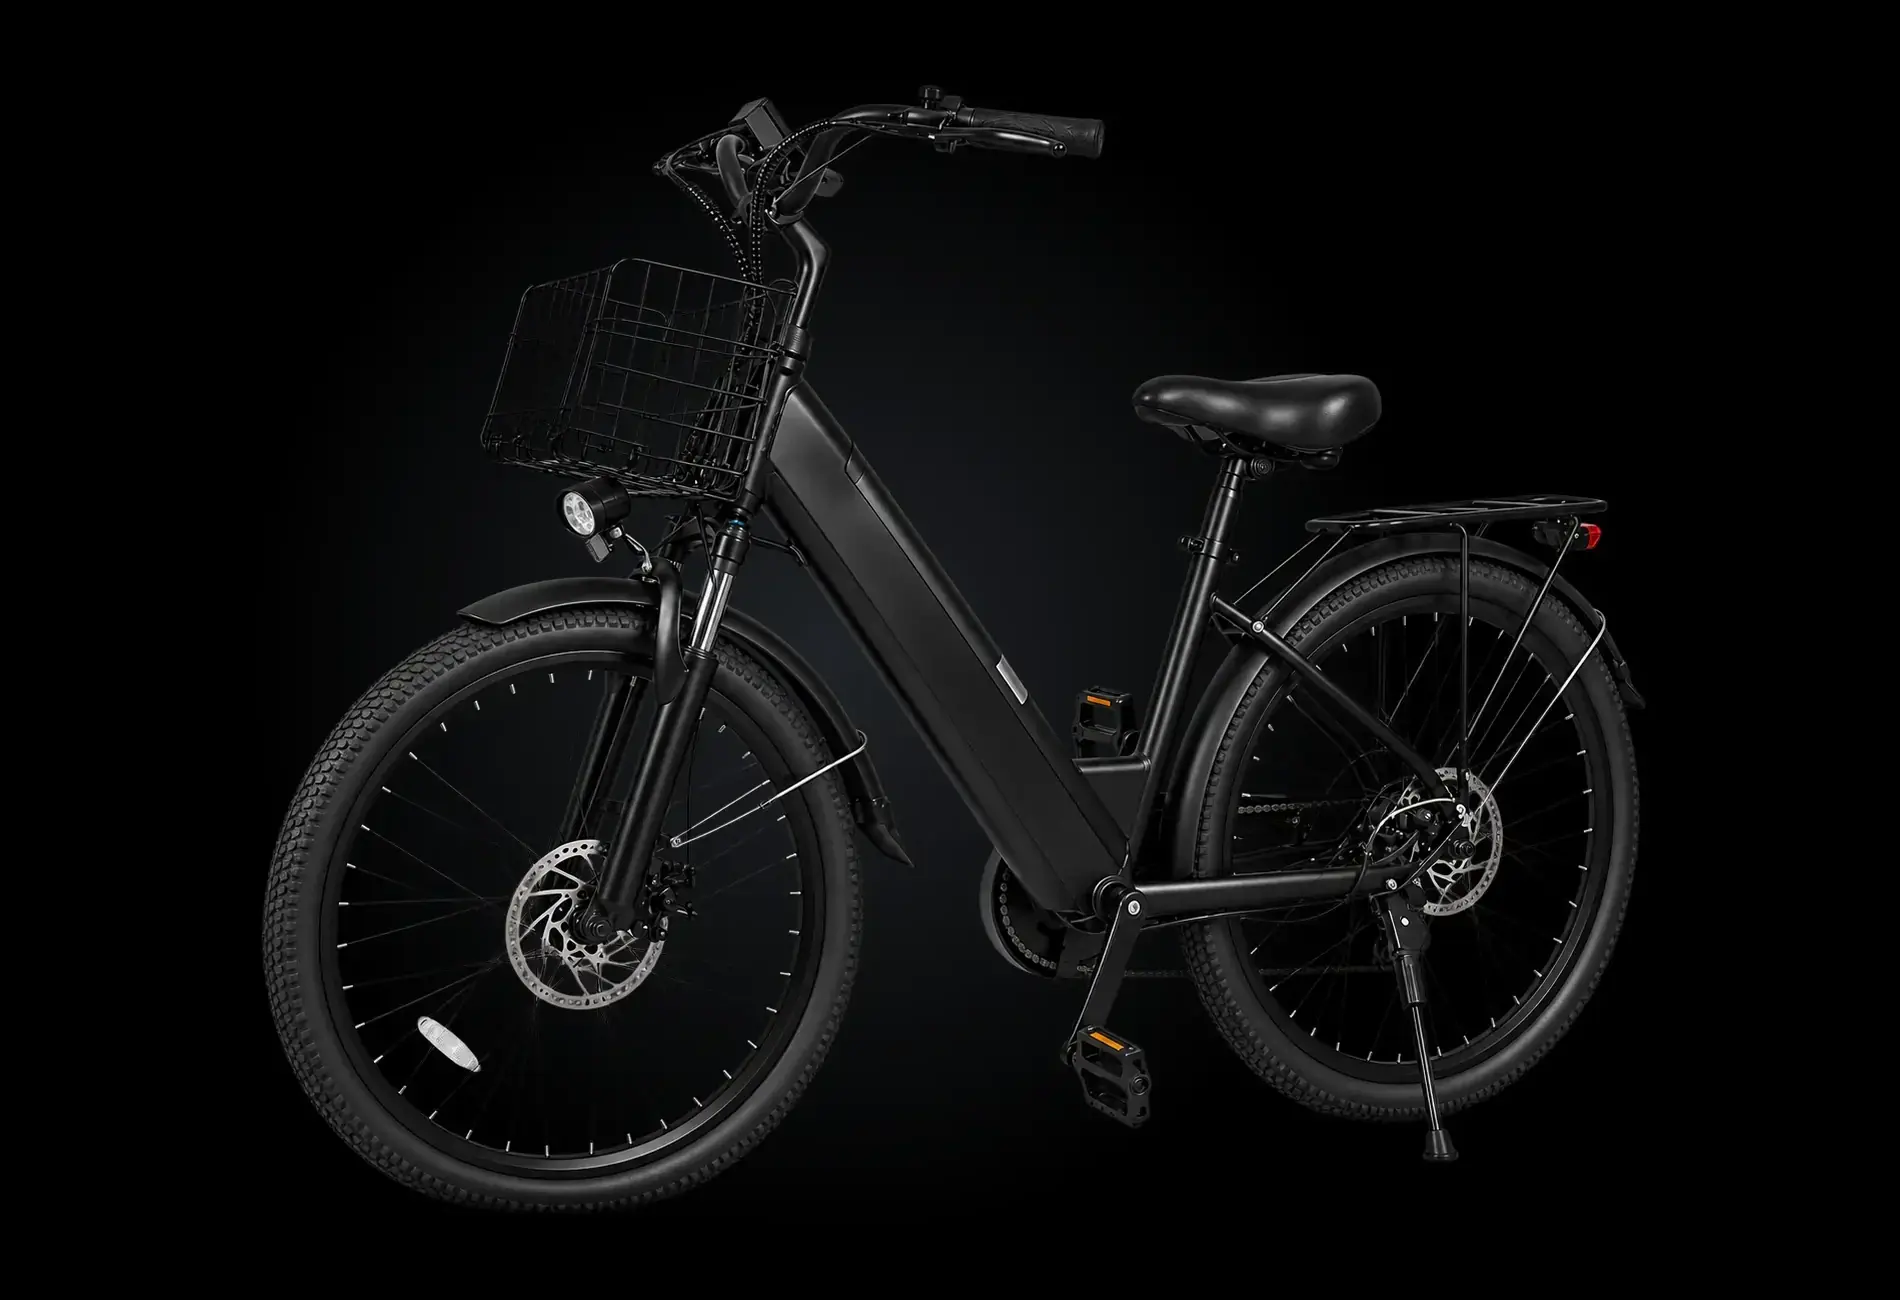
Le bon vélo d'entreprise est celui que vos salariés prennent tous les jours : simple à enfourcher, équipé pour porter un sac, et assez autonome pour l'aller-retour sans recharge au bureau. OVE propose deux modèles, mélangeables dans une même flotte.
| OVE CITYBIKE | OVE FATBIKE | |
|---|---|---|
| Usage | Trajets urbains, déplacements entre sites, petites courses | Trajets plus longs, chemins, image de marque |
| Équipement | Cadre bas, panier avant, porte-bagages, freins hydrauliques, support téléphone | Roues larges, selle longue, place passager, phare rond |
| Autonomie | 30 à 40km annoncés, batterie de 540Wh | 80km |
| Prix public TTC | 1100€ | 1400€ |
Les deux respectent le cadre du vélo à assistance électrique : moteur de 250W et assistance qui s'arrête à 25km/h et dès que le cycliste cesse de pédaler (article R311-1 du code de la route). Ils circulent sur les pistes cyclables avec le statut d'un vélo, et ils entrent dans la réduction d'impôt.
Comment fonctionne la réduction d'impôt pour une flotte de vélos ?
L'article 220 undecies A du CGI accorde aux entreprises soumises à l'impôt sur les sociétés une réduction d'impôt égale aux frais de mise à disposition gratuite d'une flotte de vélos à leurs salariés pour le trajet domicile-travail, dans la limite de 25% du prix d'achat ou de location des vélos. On lit souvent « crédit d'impôt vélo » : le texte parle d'une réduction d'impôt, imputée sur l'impôt sur les sociétés de l'exercice.
- Les entreprises concernées : celles soumises à l'impôt sur les sociétés, quelle que soit leur forme, associations comprises (BOI-IS-RICI-20-30).
- Les vélos concernés : les cycles et les vélos à assistance électrique au sens de l'article R311-1 du code de la route.
- Les frais retenus : l'amortissement des vélos, les équipements de sécurité (casques, gilets, antivols), l'assurance vol et déplacements, l'entretien, et l'aménagement ou la location d'un local à vélos.
- La limite : 25% du prix TTC des vélos achetés ou loués dans l'exercice. Une année sans achat ni location de vélo, la limite vaut 0€, même si la flotte continue de rouler (service-public, fiche F38051).
- La location : elle ouvre droit à la réduction si le contrat de location de la flotte dure au moins trois ans.
- L'usage : l'entreprise justifie que les salariés utilisent les vélos pour leur trajet domicile-travail, par exemple avec des attestations sur l'honneur.
- La déclaration : la réduction se déclare sur le formulaire n°2069-RCI-SD, dans les mêmes délais que la déclaration de résultat. La part qui dépasse l'impôt de l'exercice reste perdue.
Combien rapporte la réduction d'impôt sur un exemple chiffré ?
Pour 10 OVE CITYBIKE achetés au prix public de 1100€ TTC, la réduction d'impôt de l'exercice d'achat atteint au plus 2750€, soit 25% de 11000€. Elle est égale aux frais réels de la flotte sur l'exercice, retenus jusqu'à cette limite.
Exemple : 10 OVE CITYBIKE achetés dans l'exercice
Prix d'achat : 10 × 1100€ = 11000€ TTC. La TVA sur un vélo reste à la charge de l'entreprise, le calcul se fait donc en TTC.
Limite de la réduction pour cet exercice : 11000€ × 25% = 2750€.
Frais de l'exercice : l'amortissement des vélos, plus l'assurance, l'entretien et le local. Avec un amortissement sur 3 ans, durée courante citée par service-public, l'amortissement d'une année pleine vaut environ 3667€ : les frais dépassent la limite, et la réduction vaut 2750€.
L'exercice suivant, sans nouvel achat de vélo, la limite vaut 0€. Ajouter 2 vélos ce jour-là ouvre une nouvelle limite de 2 × 1100€ × 25% = 550€.
Hypothèses de travail : achat en début d'exercice, prix public sans remise, amortissement linéaire sur 3 ans. Votre expert-comptable fixe la durée d'amortissement et valide le calcul.
La TVA d'un vélo électrique est-elle récupérable ?
La TVA payée sur un vélo, à assistance électrique ou classique, reste à la charge de l'entreprise : la doctrine fiscale range les cycles parmi les véhicules conçus pour transporter des personnes, exclus du droit à déduction (BOI-TVA-DED-30-30-20, § 45). L'exception vise les vélos conçus exclusivement pour transporter des marchandises, comme les vélos cargo à benne ou à plateau.
C'est pour cette raison que la réduction d'impôt se calcule sur le prix TTC : l'administration l'admet expressément pour la limite de 25%.
Acheter ou louer une flotte de vélos électriques ?
L'achat ouvre droit à la réduction d'impôt l'année où les vélos entrent dans l'entreprise, et la flotte reste à vous. La location longue durée étale la dépense et ouvre droit à la réduction chaque exercice où des loyers sont payés, à condition que le contrat dure au moins trois ans.
| Achat | Location de 3 ans ou plus | |
|---|---|---|
| Dépense | Payée à l'achat, puis amortie | Étalée en loyers |
| Limite de la réduction | 25% du prix TTC des vélos achetés dans l'exercice | 25% des loyers TTC de l'exercice |
| Propriété des vélos | L'entreprise | Le loueur |
| Entretien | À organiser, avec le SAV du fabricant | Selon le contrat de location |
Quelles aides pour l'achat de vélos électriques par une entreprise ?
En 2026, l'aide nationale à l'équipement en vélos des entreprises prend la forme de la réduction d'impôt flotte de vélos. Le bonus vélo et la prime à la conversion vélo, destinés aux particuliers, sont terminés depuis le 14 février 2025 (ministère de la Transition écologique).
Des collectivités financent aussi l'équipement des employeurs de leur territoire. Les montants et les conditions changent d'une région, d'une métropole ou d'une agglomération à l'autre : consultez le site de votre région, puis celui de votre intercommunalité, avant de commander.
Comment organiser une flotte de vélos au quotidien ?
Une flotte qui roule repose sur cinq points simples : un local, une prise par batterie, un contrôle régulier, une assurance, et une charte d'usage écrite.
- Le stationnement : un local fermé ou une aire abritée, avec un point d'attache par vélo. Ses frais d'aménagement ou de location entrent dans la réduction d'impôt.
- La recharge : les batteries se rechargent sur une prise de courant classique. Prévoyez une prise par batterie en charge.
- L'entretien : un contrôle régulier des freins, des pneus et de l'éclairage garde la flotte prête. OVE assure le service après-vente de chaque vélo.
- L'assurance : une assurance vol et déplacements protège la flotte, et sa prime entre dans les frais retenus.
- La charte d'usage : qui réserve, qui recharge, qui signale un souci, et l'attestation d'usage domicile-travail. Le guide du vélo de fonction détaille ce volet.
Sources officielles
- Article 220 undecies A du code général des impôts (Légifrance)
- BOI-IS-RICI-20-30 : réduction d'impôt pour mise à disposition d'une flotte de vélos (BOFiP, 8 janvier 2025)
- Réduction d'impôt sur les sociétés pour mise à disposition d'une flotte de vélos, fiche F38051 (service-public, vérifiée le 23 juillet 2025)
- BOI-TVA-DED-30-30-20, § 45 : exclusion du droit à déduction des cycles (BOFiP, 23 juillet 2025)
- Article R311-1 du code de la route : définition du cycle à pédalage assisté (Légifrance)
- Aides vélo : fin du bonus vélo et de la prime à la conversion le 14 février 2025 (ministère de la Transition écologique)